Fonds Euros Assurance-Vie 2026 : Rendements Passés et Prévisions
Anúncios
Les fonds euros des assurances-vie en 2026 : Comparaison des rendements passés et prévisions pour les 12 prochains mois en France
Anúncios
L’assurance-vie, pilier de l’épargne des Français, continue d’évoluer, et les fonds euros, en particulier, sont au cœur des préoccupations. Avec un environnement économique en constante mutation, comprendre les performances passées et anticiper les tendances futures est crucial pour tout épargnant. Cet article se propose d’analyser en profondeur les fonds euros des assurances-vie en 2026, en comparant leurs rendements passés et en esquissant des prévisions pour les 12 prochains mois en France.
Qu’est-ce qu’un fonds euros et pourquoi est-il si populaire ?
Le fonds euros est le compartiment sécurisé de l’assurance-vie. Sa particularité principale réside dans la garantie en capital : l’argent que vous y placez est protégé contre les pertes. Les rendements, bien que variables, sont capitalisés chaque année, ce qui signifie que les intérêts générés s’ajoutent au capital et produisent à leur tour des intérêts. Cette sécurité, combinée à une liquidité relative et une fiscalité avantageuse après 8 ans, en fait un produit d’épargne très apprécié en France.
Anúncios
Historiquement, les fonds euros ont été le placement préféré des Français pour leur épargne de précaution ou pour des objectifs à moyen et long terme. Leur popularité s’explique par la tranquillité d’esprit qu’ils procurent : pas de risque de perte en capital, des rendements réguliers et une accessibilité simple. Cependant, ces dernières années, les rendements des fonds euros ont connu une baisse significative, suscitant des interrogations quant à leur attractivité future. C’est dans ce contexte que l’analyse des rendements passés et les prévisions pour les fonds euros 2026 prennent toute leur importance.
Les mécanismes des fonds euros
Pour bien saisir les enjeux des fonds euros, il est essentiel de comprendre leur fonctionnement interne. Les assureurs investissent majoritairement les sommes collectées sur les fonds euros dans des obligations d’État et des obligations d’entreprises de qualité (crédit investment grade). Ces placements sont réputés pour leur faible risque, mais offrent en contrepartie des rendements moins élevés que d’autres actifs plus risqués comme les actions.
Une partie des fonds peut également être investie dans l’immobilier (via des SCPI ou de l’immobilier direct) ou des actions, mais dans une proportion généralement limitée afin de maintenir la garantie en capital. La diversification des actifs est un levier utilisé par les assureurs pour tenter de dynamiser les rendements tout en respectant la promesse de sécurité.
De plus, les assureurs disposent de réserves, appelées Provisions pour Participation aux Bénéfices (PPB), qui leur permettent de lisser les rendements d’une année sur l’autre. En période de bons résultats financiers, une partie des bénéfices est mise en réserve pour être redistribuée lors d’années moins fastes. Ce mécanisme est crucial pour la stabilité des rendements des fonds euros et pour leur capacité à maintenir un certain niveau de performance même dans des environnements de taux bas.
Analyse des rendements passés des fonds euros (2020-2025)
La dernière décennie a été particulièrement mouvementée pour les fonds euros. Après une longue période de baisse des taux d’intérêt, les rendements nets servis aux épargnants ont suivi la même trajectoire. Toutefois, la période récente (2020-2025) a montré des signes de reprise, notamment sous l’effet de la remontée des taux directeurs par les banques centrales.
Évolution des rendements annuels moyens
De 2010 à 2020, le rendement moyen des fonds euros est passé de près de 3% à environ 1,30%. Cette chute était directement liée à la politique de taux zéro, voire négatifs, menée par la Banque Centrale Européenne (BCE). Les assureurs, ayant une grande partie de leurs actifs en obligations, voyaient les rendements de leurs nouveaux investissements chuter drastiquement.
Cependant, depuis fin 2021 et surtout en 2022 et 2023, la donne a changé. La BCE a relevé ses taux pour contrer l’inflation, ce qui a eu un impact positif sur les rendements des nouvelles obligations. Les assureurs ont pu investir à des taux plus rémunérateurs. Ainsi, en 2022, le rendement moyen des fonds euros a légèrement remonté pour atteindre environ 1,80% net. Les chiffres pour 2023 ont confirmé cette tendance haussière, avec une moyenne qui devrait dépasser les 2,50% net, voire plus pour certains contrats dynamiques. Les premières estimations pour 2024 et 2025 suggèrent que cette dynamique positive pourrait se poursuivre, avec des rendements potentiellement supérieurs à 3% pour les meilleurs contrats.
Facteurs ayant influencé ces rendements
- Politique monétaire et taux d’intérêt : C’est le facteur le plus déterminant. La baisse prolongée des taux a contraint les assureurs à investir dans des obligations peu rémunératrices. La remontée récente des taux est le principal moteur de la reprise des rendements.
- Performance des marchés financiers : Bien que majoritairement investis en obligations, certains fonds euros intègrent une part d’actifs plus dynamiques (actions, immobilier). Leurs performances peuvent influencer marginalement les rendements globaux.
- Effet de cliquet et réserves : La gestion des réserves (PPB) par les assureurs joue un rôle crucial. Certains ont utilisé leurs réserves pour soutenir les rendements pendant la période de taux bas, tandis que d’autres ont préféré les conserver pour les années futures.
- Concurrence entre assureurs : Face à la concurrence et à la nécessité de maintenir l’attractivité de l’assurance-vie, certains assureurs ont fait le choix de doper les rendements de leurs fonds euros, notamment pour les contrats comprenant une part d’unités de compte.
- Coûts de gestion : Les frais de gestion prélevés par les assureurs impactent directement le rendement net perçu par l’épargnant. Une gestion optimisée des coûts peut permettre de servir de meilleurs rendements.
Comparaison des fonds euros sur la période
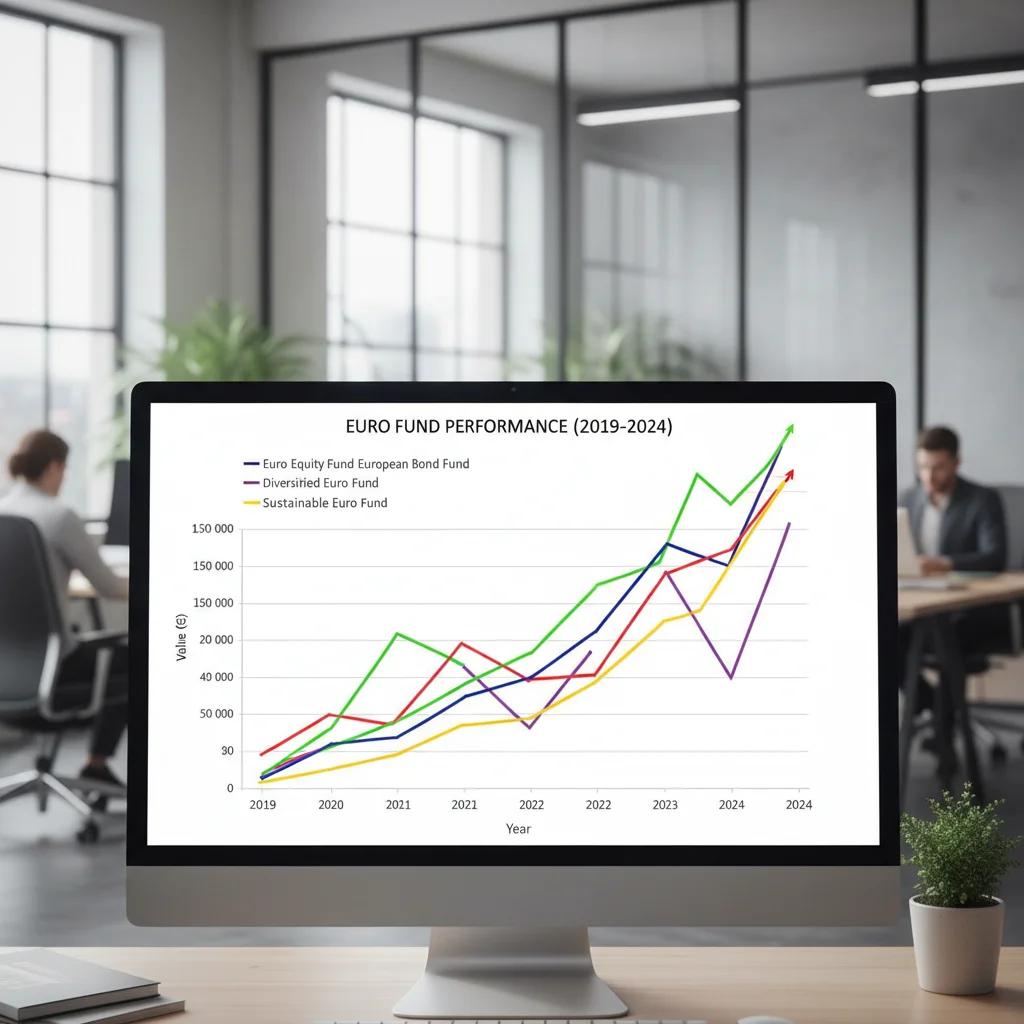
Il est important de noter que tous les fonds euros n’ont pas affiché les mêmes performances. Des écarts significatifs peuvent exister entre les contrats. Les fonds euros « cantonés » ou « dynamiques », qui investissent une part plus importante sur les marchés actions ou immobiliers, ont souvent offert de meilleurs rendements, mais avec une volatilité légèrement supérieure (bien que la garantie en capital reste assurée). Les contrats plus anciens, bénéficiant d’un « stock » d’obligations acquises à des taux plus élevés, ont parfois mieux résisté à la baisse des taux.
Les assureurs mutualistes et les bancassureurs ont également des stratégies d’investissement différentes, ce qui se traduit par des performances variées. En général, les assureurs qui ont su diversifier leurs investissements et qui ont une gestion active de leurs réserves ont mieux tiré leur épingle du jeu.
Prévisions pour les fonds euros en 2026 : Quels scénarios envisager ?
Anticiper les rendements des fonds euros pour 2026 nécessite de prendre en compte plusieurs facteurs macroéconomiques et les stratégies des assureurs. Bien qu’il soit impossible de donner des chiffres exacts, nous pouvons esquisser des scénarios basés sur les tendances actuelles.
Facteurs économiques clés pour les fonds euros 2026
- Politique monétaire de la BCE : L’évolution des taux directeurs de la BCE sera le facteur prépondérant. Si l’inflation reste élevée et que la BCE maintient des taux directeurs élevés, les assureurs pourront continuer à investir dans des obligations à haut rendement. Si l’inflation se stabilise et que la BCE entame un cycle de baisse des taux, cela pourrait freiner la progression des rendements des fonds euros.
- Inflation : L’inflation érode le pouvoir d’achat. Même si les rendements des fonds euros augmentent, il est essentiel de les comparer au taux d’inflation. Un rendement de 3% avec une inflation de 4% signifie une perte de pouvoir d’achat. La capacité des fonds euros à offrir un rendement réel positif (supérieur à l’inflation) sera un indicateur clé de leur attractivité.
- Croissance économique : Une croissance économique robuste peut soutenir les marchés actions et immobiliers, permettant aux assureurs de diversifier leurs portefeuilles et d’améliorer les rendements. Une récession, en revanche, pourrait peser sur les performances.
- Stabilité financière : Les crises financières ou géopolitiques peuvent entraîner une fuite vers les actifs refuges, dont les obligations d’État, ce qui pourrait faire baisser leurs rendements.
Scénarios de rendements pour 2026
Plusieurs scénarios peuvent être envisagés pour les fonds euros 2026 :
- Scénario optimiste (rendements entre 3,0% et 3,5% net) : L’inflation se stabilise à un niveau raisonnable (autour de 2-2,5%), permettant à la BCE de maintenir des taux directeurs à un niveau suffisamment élevé sans les augmenter davantage. La croissance économique est modérée mais stable. Les assureurs continuent d’investir dans de nouvelles obligations bien rémunérées et utilisent leurs réserves pour soutenir les rendements. Les fonds euros les plus dynamiques, avec une part d’unités de compte, pourraient même dépasser ce seuil.
- Scénario modéré (rendements entre 2,5% et 3,0% net) : L’inflation recule plus rapidement que prévu, incitant la BCE à entamer une légère baisse de ses taux directeurs. La croissance économique est timide. Les assureurs parviennent à maintenir des rendements corrects grâce à leur stock d’obligations anciennes et une gestion prudente de leurs réserves. Ce scénario semble le plus probable compte tenu des dynamiques actuelles.
- Scénario pessimiste (rendements inférieurs à 2,5% net) : Une récession économique majeure se profile, forçant la BCE à baisser drastiquement ses taux pour stimuler l’économie. L’inflation reste incontrôlée ou, au contraire, une déflation s’installe. Les assureurs peinent à trouver des placements rémunérateurs et sont contraints de puiser dans leurs réserves, voire de les réduire. Ce scénario est moins probable mais ne peut être totalement exclu en cas de choc économique majeur.
Il est important de souligner que ces prévisions sont des moyennes. Les rendements réels dépendront fortement de la stratégie d’investissement de chaque assureur et de la composition spécifique de chaque contrat.
Comment les assureurs adaptent leurs stratégies pour 2026 ?
Face à l’évolution des marchés et des attentes des épargnants, les assureurs ne restent pas inactifs. Ils adaptent leurs stratégies pour maintenir l’attractivité des fonds euros et répondre aux défis futurs.
Diversification des actifs
Pour contrer la faiblesse des rendements obligataires passés, de nombreux assureurs ont commencé à diversifier leurs portefeuilles. Cela se traduit par une augmentation de la part d’investissements dans :
- L’immobilier : Via des SCPI (Sociétés Civiles de Placement Immobilier) ou des OPCI (Organismes de Placement Collectif Immobilier), l’immobilier offre des rendements potentiellement plus élevés et une certaine protection contre l’inflation.
- Les actions : Une petite part du portefeuille peut être allouée aux actions, notamment via des fonds thématiques ou des gestions diversifiées, pour capter une partie de la croissance des entreprises.
- Les infrastructures : Les investissements dans les infrastructures (énergie, transport, télécommunications) peuvent offrir des flux de revenus stables sur le long terme.
- Les dettes privées : Prêts aux entreprises non cotées, ces investissements peuvent offrir des rendements attractifs en contrepartie d’un risque légèrement plus élevé.
Cette diversification est un levier essentiel pour dynamiser les rendements des fonds euros 2026 sans compromettre la garantie en capital. Elle permet aux assureurs de compenser la volatilité de certains actifs par la stabilité d’autres.
Bonus de rendement et offres spécifiques
Pour attirer et fidéliser les épargnants, de nombreux assureurs proposent des bonus de rendement sur les fonds euros. Ces bonus sont souvent conditionnés à :
- La part d’unités de compte (UC) : Plus la part d’UC (qui sont des supports non garantis en capital) est élevée dans le contrat, plus le bonus sur le fonds euros peut être important. C’est une stratégie pour inciter les épargnants à prendre un peu plus de risque en échange d’un rendement potentiellement supérieur.
- Les versements importants : Certains assureurs offrent des bonus pour les nouveaux versements ou pour les montants importants investis.
- La durée de détention : Des bonus peuvent être accordés pour les épargnants qui conservent leur capital sur le long terme.
Ces offres spécifiques sont une manière pour les assureurs de différencier leurs contrats et de s’adapter aux profils variés des épargnants. Elles montrent également une volonté de récompenser les épargnants qui acceptent une certaine diversification de leur épargne.
Gestion active des réserves (PPB)
La gestion des Provisions pour Participation aux Bénéfices (PPB) est un outil stratégique majeur pour les assureurs. En période de taux bas, certains ont puisé dans leurs PPB pour maintenir des rendements acceptables. Avec la remontée des taux, les assureurs peuvent reconstituer leurs réserves, ce qui leur donnera une marge de manœuvre pour lisser les rendements futurs et faire face à d’éventuelles périodes moins favorables.
Une gestion prudente et anticipative des PPB est un signe de solidité financière de l’assureur et un gage de stabilité pour les rendements des fonds euros à venir.
L’impact de l’environnement réglementaire sur les fonds euros
L’environnement réglementaire joue également un rôle crucial dans la gestion et la performance des fonds euros. Des normes comme Solvabilité 2 imposent des contraintes aux assureurs en termes de capitalisation et de gestion des risques.
Solvabilité 2 et ses implications
La directive européenne Solvabilité 2, entrée en vigueur en 2016, a renforcé les exigences en matière de fonds propres pour les assureurs. L’objectif est d’assurer leur solidité financière et leur capacité à faire face à leurs engagements. Pour les fonds euros, cela signifie que les assureurs doivent détenir suffisamment de capital pour couvrir les risques liés à leurs investissements, y compris la garantie en capital.
Cette réglementation peut inciter les assureurs à privilégier des investissements moins risqués, ce qui peut potentiellement limiter la recherche de rendements plus élevés. Cependant, elle garantit également la sécurité et la pérennité du produit, un atout majeur pour les épargnants.
Évolutions législatives et fiscales
Les éventuelles modifications législatives ou fiscales peuvent également influencer l’attractivité des fonds euros. Bien que la fiscalité de l’assurance-vie soit relativement stable, toute réforme pourrait avoir un impact. Par exemple, une modification des prélèvements sociaux ou de la taxation des plus-values pourrait altérer le rendement net final pour l’épargnant.
Les pouvoirs publics surveillent de près le marché de l’assurance-vie, qui représente une part importante de l’épargne des ménages. Des mesures pourraient être prises pour orienter l’épargne vers des investissements plus productifs pour l’économie, ce qui pourrait indirectement influencer les fonds euros.
Conseils pour optimiser votre épargne en fonds euros en 2026
Dans ce contexte évolutif, il est essentiel pour les épargnants d’adopter une approche stratégique pour optimiser leur épargne en fonds euros.
Analyser les différents contrats
Ne vous contentez pas du premier contrat venu. Prenez le temps de comparer les offres sur le marché. Regardez non seulement les rendements passés, mais aussi :
- Les frais : Frais sur versements, frais de gestion annuels, frais d’arbitrage. Ces frais peuvent significativement réduire le rendement net.
- La politique d’investissement de l’assureur : Certains assureurs sont plus dynamiques que d’autres dans leur allocation d’actifs.
- Les conditions d’accès aux bonus : Comprenez les exigences pour bénéficier des rendements bonifiés.
- La qualité du service client : Un bon accompagnement est toujours un plus.
Diversifier son épargne
Même si les fonds euros sont sécurisés, il est rarement judicieux de placer 100% de son épargne sur ce seul support. En fonction de votre profil de risque et de vos objectifs, une diversification est recommandée :
- Unités de compte (UC) : Investir une partie de votre épargne dans des UC (actions, obligations, immobilier, fonds thématiques) peut dynamiser votre portefeuille sur le long terme. Les UC ne garantissent pas le capital mais offrent un potentiel de rendement plus élevé.
- Autres placements : Livrets réglementés pour l’épargne de précaution, Plan d’Épargne en Actions (PEA) pour les investissements boursiers, Plan d’Épargne Retraite (PER) pour la préparation de la retraite.
La règle d’or est de diversifier pour réduire le risque global et optimiser le couple rendement/risque de votre épargne.
Privilégier les contrats avec des bonus liés aux UC
Si vous êtes prêt à prendre un minimum de risque, optez pour des contrats qui proposent un bonus de rendement sur le fonds euros en contrepartie d’une part d’investissement en unités de compte. Cela vous permet de bénéficier d’un rendement amélioré sur la partie sécurisée, tout en profitant du potentiel de croissance des marchés financiers via les UC.
Surveiller l’inflation
Gardez un œil sur l’inflation. Un rendement nominal élevé peut être décevant si l’inflation est encore plus forte. L’objectif est d’obtenir un rendement réel positif pour que votre épargne conserve son pouvoir d’achat.
Considérer la durée de votre placement
L’assurance-vie est un placement de long terme. Les avantages fiscaux deviennent optimaux après 8 ans. De plus, les rendements des fonds euros sont souvent plus stables et intéressants sur la durée, car les assureurs peuvent lisser les performances grâce à leurs réserves.
Conclusion : Les fonds euros 2026, entre résilience et opportunités
Les fonds euros des assurances-vie en 2026 se présentent dans un paysage financier en pleine mutation. Après une période de rendements historiquement bas, la remontée des taux d’intérêt a insufflé un nouveau dynamisme à ce placement phare de l’épargne française. Les prévisions pour les 12 prochains mois penchent vers une stabilisation, voire une légère amélioration des rendements, portée par des taux d’intérêt qui devraient rester à des niveaux plus élevés que par le passé, tout en restant attentifs à l’évolution de l’inflation.
Les assureurs, conscients des défis, adaptent leurs stratégies en diversifiant leurs portefeuilles et en proposant des offres plus attractives, souvent couplées à des investissements en unités de compte. Pour les épargnants, cela signifie que les fonds euros conservent leur rôle de pilier sécurisé de l’épargne, mais qu’une approche plus active et diversifiée est désormais nécessaire.
En 2026, le choix du bon contrat d’assurance-vie, combinant fonds euros performants et une allocation judicieuse en unités de compte, sera plus que jamais la clé pour optimiser son épargne et atteindre ses objectifs financiers. Il est impératif de bien se renseigner, de comparer les offres et, si nécessaire, de consulter un conseiller en gestion de patrimoine pour construire une stratégie adaptée à son profil et à ses ambitions.