PER 2026 : Optimisez votre fiscalité avec 10 000€ avant la fin de l’année
Anúncios
Plan d’Épargne Retraite (PER) en 2026 : Comment maximiser votre avantage fiscal avec un versement de 10 000 euros avant la fin de l’année
Le Plan d’Épargne Retraite (PER) est devenu un outil incontournable pour quiconque souhaite préparer sa retraite tout en bénéficiant d’un avantage fiscal significatif. Alors que l’année 2026 approche de son terme, la question de l’optimisation de vos versements se pose avec acuité. Un apport stratégique de 10 000 euros avant la fin de l’année pourrait bien transformer votre situation fiscale et renforcer considérablement votre épargne retraite. Mais comment cela fonctionne-t-il exactement et quelles sont les meilleures stratégies à adopter ? Plongeons dans les détails pour comprendre comment tirer le meilleur parti de votre PER.
Anúncios
Comprendre le PER et son mécanisme d’avantage fiscal
Le Plan d’Épargne Retraite, introduit par la loi PACTE en 2019, a simplifié et harmonisé les anciens produits d’épargne retraite (PERP, Madelin, Article 83). Son principal atout réside dans la déductibilité des versements volontaires de votre revenu imposable. C’est ce mécanisme qui constitue le cœur de l’attractivité du PER avantage fiscal.
Anúncios
Qu’est-ce que le PER ?
Le PER est un produit d’épargne à long terme qui permet de se constituer un capital ou une rente pour la retraite. Il se décline en trois catégories :
- Le PER individuel (PERin) : Successeur du PERP et du contrat Madelin, il est accessible à tous, salariés comme travailleurs non-salariés (TNS).
- Le PER d’entreprise collectif (PERECO) : Successeur du PERCO, il est mis en place par l’employeur pour l’ensemble de ses salariés.
- Le PER d’entreprise obligatoire (PERO) : Successeur de l’Article 83, il est destiné à certaines catégories de salariés.
La flexibilité du PER est un de ses points forts. Les sommes versées sont bloquées jusqu’à la retraite, sauf cas de déblocage anticipé (acquisition de la résidence principale, invalidité, décès, surendettement, expiration des droits au chômage, etc.). À la retraite, les fonds peuvent être récupérés sous forme de capital, de rente viagère, ou un mélange des deux, selon le type de versement et le compartiment concerné.
Le principe de la déduction fiscale
Les versements effectués sur un PER sont, par principe, déductibles de votre revenu imposable. Cela signifie que l’argent que vous versez sur votre PER vient réduire la base sur laquelle est calculé votre impôt sur le revenu. Plus votre tranche marginale d’imposition (TMI) est élevée, plus l’avantage fiscal est important. C’est pourquoi un versement de 10 000 euros peut avoir un impact considérable sur votre impôt.
Par exemple, si vous êtes imposé dans la tranche à 30%, un versement de 10 000 euros sur votre PER vous permettra de réduire votre revenu imposable de 10 000 euros, ce qui se traduira par une économie d’impôt de 3 000 euros (30% de 10 000 euros). Si vous êtes dans la tranche à 41%, l’économie sera de 4 100 euros, et ainsi de suite.
Maximiser votre avantage fiscal avec un versement de 10 000 euros en 2026
L’approche de la fin d’année est le moment idéal pour faire le point sur votre situation fiscale et envisager un versement sur votre PER. Un montant de 10 000 euros est un seuil significatif qui peut générer un PER avantage fiscal conséquent.
Calculer votre plafond de déduction
Avant tout versement, il est crucial de connaître votre plafond de déduction. Ce plafond est personnel et est indiqué sur votre avis d’imposition. Il correspond au plus élevé des deux montants suivants :
- 10% des revenus professionnels de l’année précédente (N-1), nets de cotisations sociales et de frais professionnels, avec un minimum de 4 399 euros et un maximum de 35 194 euros pour les salariés en 2024 (chiffres actualisés chaque année).
- 10% du Plafond Annuel de la Sécurité Sociale (PASS) de l’année N-1, soit 4 399 euros pour 2024.
Pour les travailleurs non-salariés (TNS), le plafond est plus généreux : il correspond à 10% du bénéfice imposable, limité à 8 PASS, ou 10% du PASS si ce montant est supérieur, auxquels s’ajoutent 15% de la fraction du bénéfice imposable comprise entre 1 et 8 PASS.
Il est également possible de reporter les plafonds non utilisés des trois années précédentes. Cela peut vous permettre de verser plus que le plafond annuel de 2026 et ainsi de maximiser votre PER avantage fiscal.
Stratégies de versement pour 2026
Un versement de 10 000 euros peut être optimisé de plusieurs manières :
- Vérifier les plafonds antérieurs : Si vous n’avez pas utilisé vos plafonds de déduction des années précédentes, vous pouvez les cumuler pour 2026. Cela pourrait vous permettre de déduire bien plus que le plafond annuel de l’année en cours.
- Anticiper l’évolution de vos revenus : Si vous prévoyez une augmentation de vos revenus en 2026 ou 2027, un versement plus important cette année peut être judicieux pour profiter d’une TMI plus élevée.
- Arbitrer entre différents produits d’épargne : Si vous avez d’autres placements (assurance-vie, PEA), réévaluez leur pertinence par rapport au PER avantage fiscal, surtout si vous cherchez à réduire votre impôt sur le revenu.
Exemple concret de l’impact d’un versement de 10 000 euros
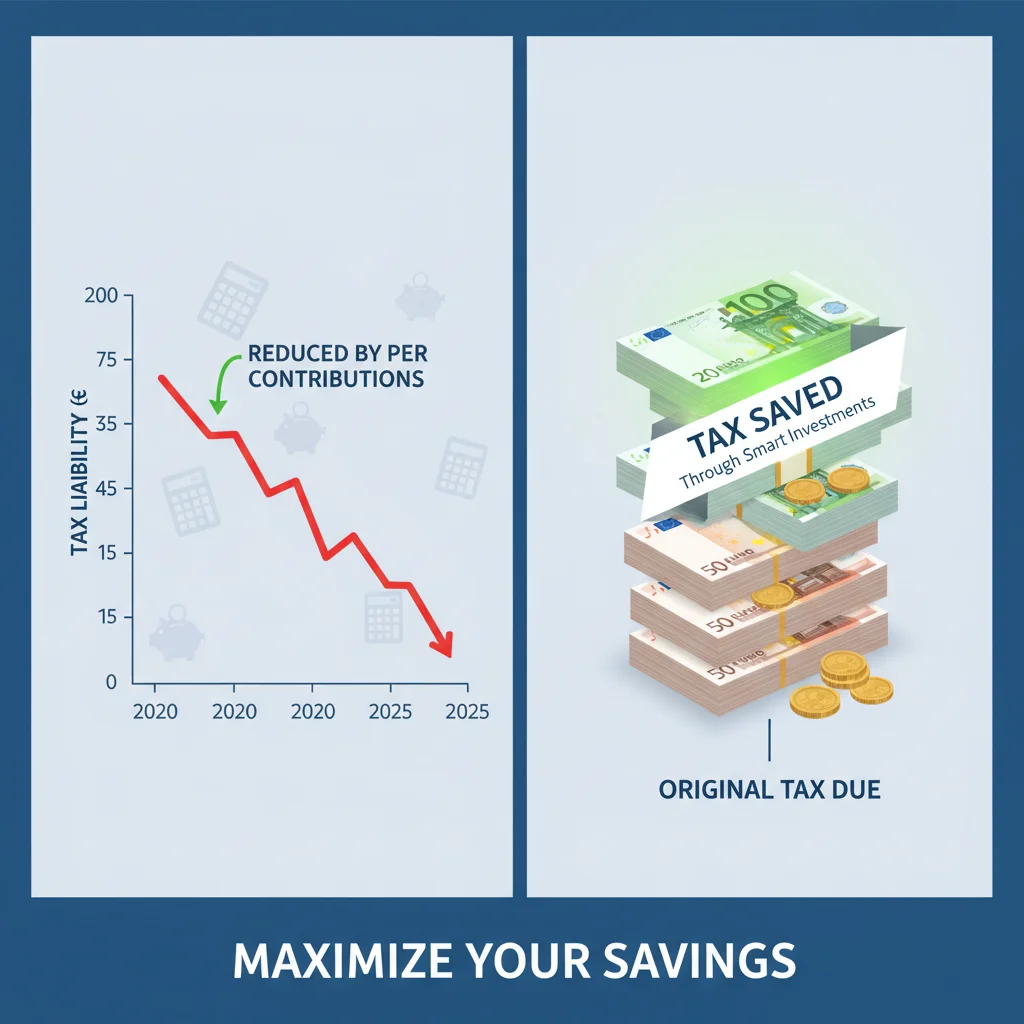
Imaginons un contribuable, Monsieur Dupont, dont le revenu net imposable pour l’année 2026 est de 70 000 euros. Son plafond de déduction PER pour 2026 (compte tenu des plafonds non utilisés des années précédentes) est de 15 000 euros. Sa tranche marginale d’imposition est de 30%.
- Sans versement PER : Monsieur Dupont paie son impôt sur 70 000 euros.
- Avec un versement de 10 000 euros sur son PER : Son revenu imposable est ramené à 60 000 euros (70 000 – 10 000).
L’économie d’impôt réalisée par Monsieur Dupont grâce à ce versement de 10 000 euros sera de 3 000 euros (10 000 euros * 30%). Cette somme n’est pas perdue ; elle est investie sur son PER et fructifiera pour sa retraite. C’est un excellent exemple de l’efficacité du PER avantage fiscal.
Considérations importantes
- Fiscalité à la sortie : Il est crucial de comprendre que la fiscalité s’applique à la sortie du PER. Si vous avez opté pour la déduction des versements à l’entrée, les sommes perçues à la retraite seront imposées. Le capital sera soumis au barème progressif de l’impôt sur le revenu (hors plus-values, soumises au PFU), et les rentes seront imposées après un abattement de 10%. Les plus-values des versements déduits sont soumises au PFU.
- Choix entre déduction à l’entrée ou exonération à la sortie : Le PER offre une option intéressante : ne pas déduire les versements à l’entrée. Dans ce cas, les sommes perçues à la sortie sous forme de capital sont exonérées d’impôt sur le revenu (seules les plus-values sont imposées au PFU), et les rentes sont soumises à une fiscalité allégée. Ce choix est pertinent pour les contribuables dont la TMI est faible pendant leur vie active et qui anticipent une TMI plus élevée à la retraite. Pour un versement de 10 000 euros, l’analyse de votre situation actuelle et future est primordiale pour faire le bon choix et maximiser le PER avantage fiscal global.
Les autres avantages du PER au-delà de la fiscalité
Si le PER avantage fiscal est un moteur puissant, ce produit d’épargne offre bien d’autres bénéfices qui méritent d’être soulignés.
Une épargne retraite flexible et transférable
L’un des grands atouts du PER est sa portabilité. Contrairement aux anciens dispositifs, vous pouvez transférer votre PER d’un établissement à l’autre sans perdre l’antériorité fiscale. De plus, si vous changez d’employeur, votre PER d’entreprise peut être transféré vers un PER individuel ou vers le PER de votre nouvelle entreprise. Cette flexibilité assure une continuité dans votre épargne retraite, quelle que soit votre situation professionnelle.
La possibilité d’une sortie en capital pour l’acquisition de la résidence principale
C’est une innovation majeure du PER. En cours de vie du contrat, vous pouvez débloquer votre épargne pour l’acquisition de votre résidence principale. Cette option offre une souplesse inégalée et peut être un levier important pour les jeunes actifs souhaitant devenir propriétaires tout en préparant leur retraite. C’est un cas de déblocage anticipé qui ne remet pas en cause le PER avantage fiscal initial.
Une gestion financière adaptée à vos objectifs
Les PER offrent généralement deux modes de gestion :
- La gestion pilotée (ou gestion à horizon) : C’est le mode de gestion par défaut. L’allocation d’actifs est ajustée automatiquement en fonction de votre horizon de retraite. Plus vous êtes loin de la retraite, plus la part d’actifs risqués (actions) est importante pour rechercher de la performance. À mesure que la retraite approche, les placements sont sécurisés vers des actifs moins volatils (obligations, fonds euros).
- La gestion libre : Si vous avez des connaissances financières et souhaitez gérer vous-même l’allocation de vos investissements, la gestion libre vous permet de choisir parmi une large gamme de supports (fonds euros, unités de compte comme des actions, obligations, SCPI/OPCI, ETF…).
Cette diversité de gestion permet à chacun de trouver la solution adaptée à son profil de risque et à ses objectifs de rendement, tout en bénéficiant de l’effet de levier du PER avantage fiscal.
Protection des proches
En cas de décès du titulaire avant la liquidation du PER, les sommes épargnées sont transmises aux bénéficiaires désignés. La fiscalité applicable dépend de l’âge du titulaire au moment du décès et du type de PER, mais le PER offre une transmission avantageuse par rapport à d’autres placements.
Comment choisir le meilleur PER pour votre versement de 10 000 euros ?
Avec la multitude d’offres sur le marché, choisir le bon PER peut sembler complexe. Voici les critères essentiels à considérer pour optimiser votre PER avantage fiscal et la performance de votre épargne.
Les frais du contrat
Les frais peuvent grignoter une part significative de votre rendement à long terme. Soyez attentif aux différents types de frais :
- Frais sur versement : Ils sont prélevés à chaque fois que vous alimentez votre PER. Négociez-les, certains contrats n’en appliquent pas ou très peu.
- Frais de gestion : Ils sont prélevés annuellement sur l’encours de votre épargne. Comparez-les attentivement entre les différents assureurs.
- Frais d’arbitrage : Ils s’appliquent lorsque vous modifiez la répartition de vos investissements.
- Frais de transfert : Ils peuvent être prélevés si vous décidez de transférer votre PER vers un autre établissement.
Un contrat avec des frais réduits maximisera l’impact de votre versement de 10 000 euros et donc l’efficacité de votre PER avantage fiscal sur le long terme.
La diversité des supports d’investissement
Un bon PER doit offrir un large éventail de supports d’investissement pour s’adapter à votre profil et à vos objectifs. Assurez-vous que le contrat propose :
- Un fonds euros performant et sécurisé.
- Une sélection variée d’unités de compte (actions, obligations, immobilier via SCPI/OPCI, fonds thématiques, ETF…) pour diversifier votre portefeuille et rechercher de la performance.
La qualité de la gestion pilotée
Si vous optez pour la gestion pilotée, évaluez la performance historique des profils de gestion proposés et la réputation de la société de gestion. Une bonne gestion pilotée est essentielle pour faire fructifier votre épargne sans que vous ayez à vous en soucier.
Les options de sortie
Bien que la retraite soit encore loin, il est utile de se renseigner sur les modalités de sortie :
- Possibilité de sortie en capital, en rente, ou un mix des deux.
- Diversité des rentes proposées (rente simple, réversible, avec annuités garanties…).
Les pièges à éviter et les erreurs courantes
Pour optimiser votre PER avantage fiscal et votre épargne retraite, il est important d’être conscient de certains pièges.
Ne pas considérer sa situation globale
Le PER est un excellent outil, mais il doit s’intégrer dans une stratégie patrimoniale globale. Ne versez pas sur votre PER si cela compromet votre épargne de précaution ou vos autres objectifs à court et moyen terme. L’argent versé est bloqué jusqu’à la retraite, sauf cas exceptionnels.
Sous-estimer la fiscalité à la sortie
Certains épargnants se concentrent uniquement sur l’avantage fiscal à l’entrée sans anticiper la fiscalité à la sortie. Il est essentiel de faire des projections pour estimer si la déduction à l’entrée est réellement plus avantageuse que l’exonération à la sortie, en fonction de l’évolution probable de votre TMI.
Ignorer les frais
Comme mentionné précédemment, des frais élevés peuvent anéantir une partie de la performance de votre PER. Prenez le temps de comparer et de négocier. Un PER avantage fiscal ne sera pleinement efficace que si les frais sont maîtrisés.
Ne pas diversifier ses placements
Même si le PER est avantageux, il ne doit pas être votre seul placement. Diversifiez vos investissements avec d’autres produits (assurance-vie, PEA, immobilier) pour répartir les risques et répondre à des objectifs différents.
Le rôle du conseiller en gestion de patrimoine
Face à la complexité des mécanismes fiscaux et à la multitude d’offres, l’accompagnement d’un conseiller en gestion de patrimoine (CGP) peut être précieux. Un CGP pourra :
- Analyser votre situation financière et fiscale globale.
- Déterminer votre plafond de déduction et le montant optimal de votre versement pour maximiser votre PER avantage fiscal.
- Vous aider à choisir le PER le plus adapté à vos objectifs et à votre profil de risque.
- Établir des projections sur la fiscalité à la sortie et vous conseiller sur le meilleur mode de gestion.
Le coût de ses services peut être largement compensé par les gains fiscaux et la meilleure performance de votre épargne. N’hésitez pas à solliciter plusieurs avis pour trouver le professionnel qui correspond le mieux à vos attentes.
Anticiper 2027 et au-delà : une démarche proactive
La fin de l’année 2026 est une échéance importante, mais la planification de votre retraite est une démarche à long terme. Ne vous limitez pas à un versement ponctuel ; envisagez des versements réguliers pour lisser votre effort d’épargne et profiter de l’effet de la capitalisation.
Le PER avantage fiscal est un dispositif conçu pour vous encourager à épargner pour votre retraite. En adoptant une approche proactive et en révisant régulièrement votre situation, vous pourrez ajuster vos versements et vos choix de gestion pour qu’ils restent en adéquation avec vos objectifs et les évolutions législatives.
Rester informé des évolutions législatives
La législation fiscale et les règles entourant les produits d’épargne peuvent évoluer. Il est donc important de rester informé des éventuelles modifications qui pourraient impacter le PER et son avantage fiscal. Les pouvoirs publics peuvent ajuster les plafonds de déduction, les conditions de sortie ou la fiscalité applicable. Une veille régulière vous permettra d’adapter votre stratégie en conséquence.
L’importance de la diversification des sources de revenus à la retraite
Le PER est un pilier essentiel, mais il ne doit pas être le seul. Pensez à diversifier vos sources de revenus pour la retraite : retraite par répartition (régime général, complémentaires), PER, assurance-vie, investissements immobiliers, etc. Cette diversification minimise les risques et vous assure une plus grande sérénité financière une fois l’âge de la retraite atteint. Un versement de 10 000 euros sur votre PER en 2026 est un pas important dans cette direction, consolidant votre épargne et optimisant votre fiscalité.
Conclusion
Le Plan d’Épargne Retraite est un outil puissant pour construire votre avenir financier tout en optimisant votre fiscalité. Un versement stratégique de 10 000 euros avant la fin de l’année 2026 sur votre PER peut vous faire bénéficier d’un PER avantage fiscal significatif, réduisant votre impôt sur le revenu et augmentant votre capital retraite.
Pour maximiser cet avantage, il est essentiel de connaître votre plafond de déduction, de choisir un contrat adapté à vos besoins (frais maîtrisés, supports diversifiés, gestion de qualité) et de considérer la fiscalité à la sortie. N’hésitez pas à vous faire accompagner par un professionnel pour une stratégie personnalisée et optimisée. En agissant maintenant, vous posez les bases d’une retraite plus sereine et financièrement confortable.
Ne laissez pas passer l’opportunité de fin d’année 2026 pour donner un coup de pouce à votre épargne retraite et à votre fiscalité. Chaque euro versé sur votre PER est un investissement dans votre avenir et un pas de plus vers l’indépendance financière à la retraite.