PER 2026 : Défiscalisez 10% de vos Revenus et Préparez Votre Retraite
Anúncios
La préparation de la retraite est une préoccupation majeure pour de nombreux Français. Face à l’incertitude des régimes de retraite par répartition, il est devenu indispensable de prendre en main son avenir financier. Le Plan Épargne Retraite (PER) s’impose comme un outil incontournable pour y parvenir, offrant non seulement une solution d’épargne à long terme, mais également des avantages fiscaux significatifs. En 2026, le PER continuera d’être un levier puissant pour défiscaliser jusqu’à 10% de vos revenus, vous permettant ainsi de réduire votre impôt sur le revenu tout en construisant un capital pour vos vieux jours.
Anúncios
Dans cet article détaillé, nous allons explorer en profondeur le fonctionnement du PER, ses différentes formes, les plafonds de déduction fiscale pour 2026, et les stratégies pour optimiser votre épargne retraite. Que vous soyez salarié, travailleur non salarié (TNS), ou que vous envisagiez simplement de mieux préparer votre futur, ce guide vous apportera toutes les clés pour comprendre et tirer pleinement parti du PER.
Anúncios
Qu’est-ce que le Plan Épargne Retraite (PER) et pourquoi est-il si attractif en 2026 ?
Le Plan Épargne Retraite (PER) a été créé par la loi PACTE en 2019 dans le but de simplifier et d’harmoniser les produits d’épargne retraite existants (PERP, Madelin, etc.). Il se décline en trois grandes catégories :
- Le PER individuel : Successeur du PERP et du contrat Madelin, il est accessible à tous et permet à chacun de se constituer une épargne pour la retraite de manière autonome.
- Le PER d’entreprise collectif : Il remplace le PERCO et est mis en place au sein de l’entreprise pour l’ensemble des salariés. Les versements peuvent être volontaires, issus de l’intéressement, de la participation ou d’abondements de l’employeur.
- Le PER d’entreprise obligatoire : Il succède à l’article 83 et est destiné à une catégorie spécifique de salariés, souvent les cadres. Les cotisations sont obligatoires et peuvent être prises en charge par l’employeur ou le salarié.
L’attrait principal du PER réside dans sa flexibilité et, surtout, dans son régime fiscal avantageux. Les sommes versées sur un PER sont, par principe, déductibles de votre revenu imposable, dans la limite de certains plafonds. C’est cette défiscalisation des revenus qui en fait un outil puissant pour optimiser votre situation fiscale tout en préparant activement votre retraite.
Les avantages clés du PER en 2026
En 2026, le PER conserve ses atouts majeurs qui en font un dispositif d’épargne retraite de premier plan :
- Déduction fiscale des versements : C’est l’avantage le plus connu. Les sommes que vous versez volontairement sur votre PER sont déductibles de votre revenu global, ce qui diminue votre base imposable et, par conséquent, le montant de votre impôt sur le revenu. Ce mécanisme est particulièrement intéressant pour les contribuables fortement imposés.
- Flexibilité des sorties : Contrairement aux anciens dispositifs, le PER offre une grande souplesse au moment de la retraite. Vous pouvez choisir de récupérer votre épargne sous forme de capital (en une ou plusieurs fois), de rente viagère, ou une combinaison des deux. Cette liberté de choix est un atout majeur pour s’adapter à vos besoins futurs.
- Transfert facilité : Vous pouvez transférer l’épargne d’un ancien contrat retraite (PERP, Madelin, etc.) vers un PER, ou même d’un PER à un autre, sans perte d’antériorité fiscale. Cela simplifie la gestion de votre épargne retraite.
- Cas de déblocage anticipé : Le PER prévoit des cas de déblocage anticipé de l’épargne avant la retraite, notamment en cas d’acquisition de la résidence principale (pour les versements volontaires), de surendettement, d’invalidité, de décès du conjoint, d’expiration des droits aux allocations chômage ou de cessation d’activité non salariée suite à un jugement de liquidation judiciaire.
- Choix des supports d’investissement : Le PER vous donne accès à une large gamme de supports d’investissement, des fonds euros sécurisés aux unités de compte plus dynamiques (actions, obligations, immobilier, etc.). Vous pouvez ainsi adapter votre stratégie d’investissement à votre profil de risque et à vos objectifs.
Comment fonctionne la défiscalisation des revenus avec le PER en 2026 ?
La capacité du PER à permettre la défiscalisation des revenus est son principal atout. Comprendre ce mécanisme est essentiel pour maximiser son efficacité.
Le principe de la déduction fiscale
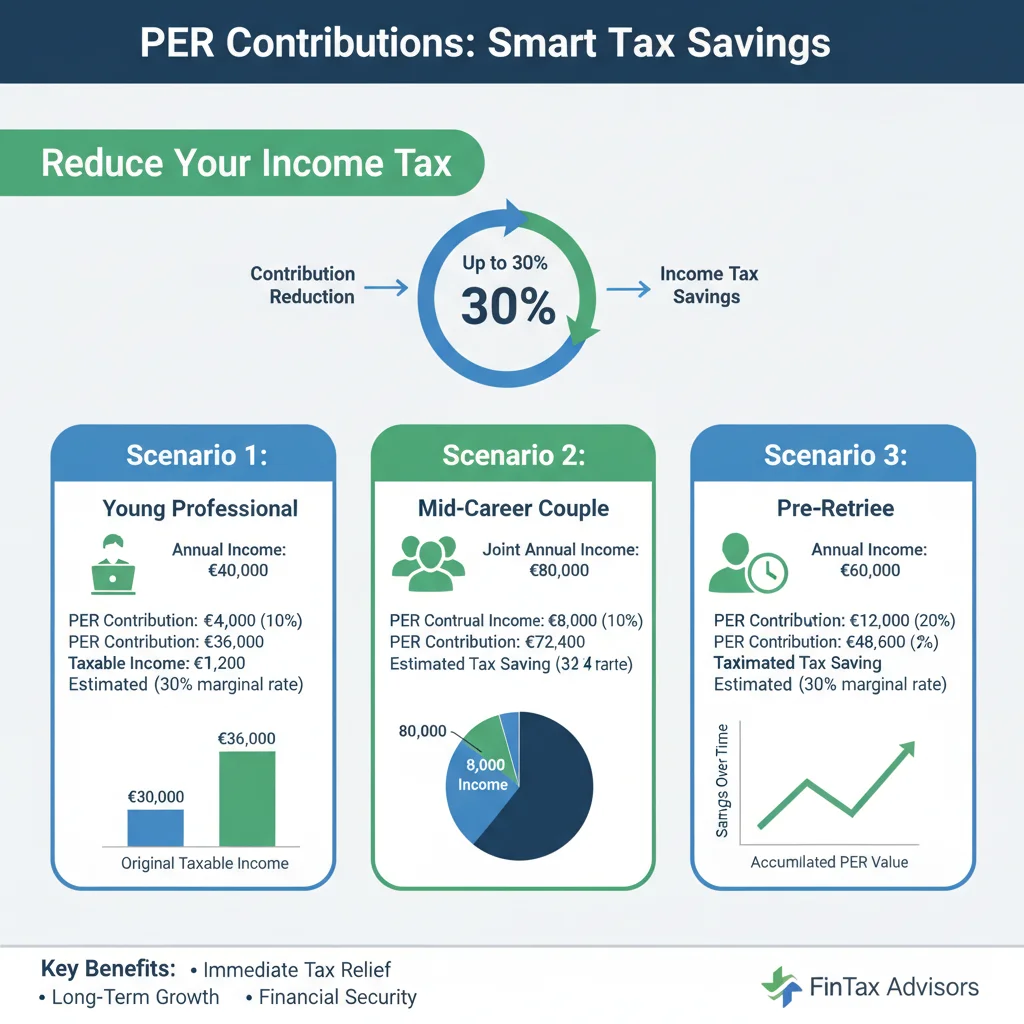
Lorsque vous effectuez des versements volontaires sur votre PER, ces sommes sont déductibles de votre revenu net global. Cela signifie qu’elles viennent en diminution de la base sur laquelle est calculé votre impôt sur le revenu. Plus votre tranche marginale d’imposition (TMI) est élevée, plus l’avantage fiscal est important.
Exemple : Si vous êtes imposé dans la tranche à 30% et que vous versez 5 000 € sur votre PER, vous économisez 1 500 € d’impôt (5 000 € x 30%). Si vous êtes dans la tranche à 41%, l’économie est de 2 050 €.
Les plafonds de déduction fiscale pour 2026
Les versements déductibles sont plafonnés. Le plafond de déduction pour l’année N est calculé sur la base des revenus professionnels de l’année N-1. Pour les versements effectués en 2026, les plafonds seront basés sur les revenus de 2025.
Pour les salariés, le plafond de déduction est le plus élevé des deux montants suivants :
- 10% des revenus professionnels de l’année N-1, après déduction des frais professionnels, dans la limite de 8 fois le Plafond Annuel de la Sécurité Sociale (PASS) de l’année N-1.
- Ou 10% du PASS de l’année N-1, si ce montant est plus favorable.
Pour les travailleurs non salariés (TNS), le plafond est plus élevé :
- 10% du bénéfice imposable de l’année N, dans la limite de 8 PASS N, majoré de 15% de la fraction du bénéfice imposable comprise entre 1 et 8 PASS N.
- Ou 10% du PASS N, si ce montant est plus favorable.
Il est important de noter que vous pouvez également utiliser les plafonds non utilisés des trois années précédentes. Cela offre une flexibilité précieuse pour optimiser votre défiscalisation des revenus.
Impact de la déduction sur l’impôt
La déduction des versements PER réduit votre revenu imposable. Cette réduction peut vous faire changer de tranche d’imposition, augmentant ainsi l’économie d’impôt réalisée. C’est pourquoi le PER est particulièrement intéressant pour les hauts revenus, qui bénéficient d’une TMI élevée.
Stratégies d’optimisation : comment défiscaliser jusqu’à 10% de vos revenus avec le PER ?
Pour maximiser l’efficacité de votre PER et atteindre l’objectif de défiscalisation de 10% de vos revenus, une stratégie réfléchie est nécessaire.
Connaître son plafond de déduction
La première étape est de connaître précisément votre plafond de déduction disponible. Ce montant est indiqué sur votre avis d’imposition. Il est essentiel de le consulter chaque année pour ajuster vos versements. N’oubliez pas que les plafonds non utilisés des trois années précédentes sont reportables, ce qui peut vous offrir une marge de manœuvre considérable.
Anticiper et lisser les versements
Plutôt que d’attendre la fin de l’année pour effectuer un versement important, il peut être judicieux de lisser vos contributions tout au long de l’année. Cela permet une meilleure gestion de votre budget et une moyenne des points d’entrée sur les marchés financiers si vous avez opté pour des unités de compte.
Arbitrer entre déduction fiscale et sortie en capital
L’un des choix fondamentaux du PER concerne la fiscalité à l’entrée et à la sortie. Vous avez la possibilité de ne pas déduire vos versements à l’entrée. Dans ce cas, la sortie en capital ou en rente sera moins fiscalisée. Cette option est intéressante si vous estimez que votre TMI à la retraite sera supérieure à votre TMI actuelle. Cependant, pour la majorité des contribuables cherchant à défiscaliser leurs revenus, la déduction à l’entrée est le choix le plus pertinent.
Prendre en compte les revenus exceptionnels
Si vous percevez des revenus exceptionnels (prime importante, plus-value immobilière, etc.), le PER peut être un excellent moyen de réduire l’impact fiscal de ces revenus en augmentant ponctuellement vos versements. Cela permet de défiscaliser une part plus importante de vos revenus cette année-là.
Comparer les offres de PER
Les PER ne sont pas tous identiques. Les frais (sur versement, de gestion, d’arbitrage), la diversité des supports d’investissement, la qualité du service client et la performance des fonds varient considérablement d’un assureur ou d’un gestionnaire à l’autre. Prenez le temps de comparer les offres pour choisir le PER qui correspond le mieux à votre profil et à vos objectifs.
PER 2026 : Quels sont les risques et les limites à connaître ?
Si le PER offre des avantages indéniables, il est crucial d’en comprendre également les limites et les risques associés avant de vous engager.
Le blocage des fonds
L’épargne placée sur un PER est par nature bloquée jusqu’à la retraite, sauf dans les cas de déblocage anticipé mentionnés précédemment. Cette indisponibilité des fonds peut être une contrainte si vous avez besoin de liquidités avant l’âge de la retraite pour d’autres projets (sauf achat de résidence principale).
La fiscalité à la sortie
L’avantage fiscal à l’entrée n’est pas sans contrepartie : les sommes récupérées à la sortie (en capital ou en rente) sont imposables. La fiscalité dépendra de l’option choisie à l’entrée (déduction ou non des versements) et du mode de sortie.
- Sortie en capital (versements déduits) : Le capital est soumis au barème progressif de l’impôt sur le revenu (hors prélèvements sociaux sur les plus-values). Les plus-values sont soumises au Prélèvement Forfaitaire Unique (PFU) de 30% (ou sur option au barème progressif + prélèvements sociaux).
- Sortie en rente (versements déduits) : La rente est soumise à l’impôt sur le revenu après un abattement de 10% et aux prélèvements sociaux.
- Sortie en capital (versements non déduits) : Le capital est exonéré d’impôt sur le revenu. Seules les plus-values sont soumises au PFU de 30%.
- Sortie en rente (versements non déduits) : La rente est soumise à l’impôt sur le revenu sur une fraction seulement de son montant, en fonction de l’âge du rentier lors du premier versement de la rente.
Il est donc essentiel d’anticiper votre situation fiscale à la retraite pour faire le bon choix au moment de l’ouverture du PER et de l’option de déduction.
Les frais
Les PER peuvent être soumis à divers frais : frais sur versement, frais de gestion annuels, frais d’arbitrage, frais de transfert. Ces frais peuvent impacter significativement la performance de votre épargne sur le long terme. Il est primordial de les étudier attentivement et de les comparer entre les différents contrats.
Le risque en unités de compte
Si vous optez pour des supports en unités de compte (actions, obligations, immobilier), votre capital n’est pas garanti. La valeur de votre épargne fluctuera en fonction des marchés financiers, et vous risquez de perdre une partie de votre capital. Il est important d’adapter votre allocation d’actifs à votre horizon de placement et à votre tolérance au risque.
PER 2026 : Quelles alternatives et complémentarités pour votre épargne retraite ?
Si le PER est un pilier de l’épargne retraite, il ne doit pas être le seul. Il existe d’autres dispositifs qui peuvent le compléter efficacement.
L’Assurance Vie
L’assurance vie est un produit d’épargne polyvalent, offrant une grande souplesse en termes de disponibilité des fonds et une fiscalité avantageuse après 8 ans de détention. Elle peut être utilisée pour divers objectifs, y compris la préparation de la retraite, et permet de diversifier vos placements.
Le Plan d’Épargne en Actions (PEA)
Le PEA est un excellent outil pour investir en bourse et bénéficier d’une exonération d’impôt sur les plus-values après 5 ans de détention (hors prélèvements sociaux). Il est adapté pour des objectifs à moyen et long terme et peut constituer un complément intéressant à votre PER.
L’investissement immobilier (Pinel, Malraux, LMNP, etc.)
L’investissement dans l’immobilier locatif peut également être une stratégie de préparation à la retraite, générant des revenus complémentaires et permettant de se constituer un patrimoine. Certains dispositifs (Pinel, Malraux) offrent également des avantages fiscaux à l’entrée.
L’épargne salariale (PEE, PERCO/PER d’entreprise)
Si votre entreprise propose des dispositifs d’épargne salariale (Plan d’Épargne Entreprise – PEE, ou PER d’entreprise), profitez-en ! Les sommes versées (intéressement, participation, abondement de l’employeur) bénéficient souvent d’avantages fiscaux et sociaux très intéressants, et peuvent être un excellent complément à votre PER individuel.
Conseils pratiques pour bien choisir et gérer votre PER en 2026
Choisir et gérer son PER efficacement demande une certaine rigueur. Voici quelques conseils pour vous aider.
Définir vos objectifs et votre profil de risque
Avant toute chose, déterminez clairement vos objectifs de retraite (quel niveau de vie souhaité, à quel âge), votre horizon de placement et votre tolérance au risque. Cela guidera le choix de votre PER et de votre allocation d’actifs.
Privilégier les frais réduits
Les frais, même minimes, peuvent avoir un impact considérable sur le rendement de votre épargne sur le long terme. Comparez attentivement les frais sur versement, les frais de gestion et les frais d’arbitrage. Les PER en ligne sont souvent plus compétitifs sur ce point.
Diversifier vos supports d’investissement
Ne mettez pas tous vos œufs dans le même panier. Diversifiez vos placements entre fonds euros (sécurisés) et unités de compte (plus dynamiques mais risquées), en fonction de votre profil. Pensez également à l’investissement programmé pour lisser les points d’entrée.
Réaliser des versements réguliers et/ou opportunistes
Les versements réguliers permettent de se constituer un capital de manière progressive. Les versements opportunistes, en fin d’année par exemple, peuvent être utilisés pour optimiser votre défiscalisation des revenus en fonction de votre situation fiscale.
Suivre l’évolution de votre contrat
Vérifiez régulièrement la performance de vos supports d’investissement et n’hésitez pas à réaliser des arbitrages si nécessaire pour adapter votre allocation à l’évolution des marchés ou de vos objectifs.
Se faire accompagner par un professionnel
La gestion de patrimoine et l’optimisation fiscale peuvent être complexes. N’hésitez pas à consulter un conseiller en gestion de patrimoine indépendant. Il pourra vous aider à définir la meilleure stratégie, à choisir le PER adapté et à optimiser votre défiscalisation des revenus.
Conclusion : Le PER, un atout majeur pour préparer 2026 et au-delà
En conclusion, le Plan Épargne Retraite (PER) reste en 2026 un dispositif d’épargne retraite particulièrement attractif, notamment grâce à sa capacité à permettre la défiscalisation de jusqu’à 10% de vos revenus. C’est un levier puissant pour réduire votre impôt sur le revenu tout en construisant un capital essentiel pour votre avenir.
Sa flexibilité, ses options de sortie variées et ses cas de déblocage anticipé en font un outil moderne et adapté aux besoins des épargnants. Cependant, une bonne compréhension de ses mécanismes, notamment la fiscalité à l’entrée et à la sortie, ainsi qu’une gestion attentive des frais et des supports d’investissement sont indispensables pour en tirer pleinement parti.
N’attendez pas pour vous pencher sur votre situation et envisager l’ouverture d’un PER. Chaque année de cotisation est une année d’optimisation fiscale et de construction de votre future indépendance financière. En agissant dès maintenant, vous vous assurez une retraite plus sereine et mieux préparée. Le PER n’est pas seulement un produit d’épargne ; c’est un investissement dans votre tranquillité d’esprit future.