Plus-values immobilières 2026 : Optimiser l’impôt après 22 ans de détention
Anúncios
Fiscalité des plus-values immobilières en 2026 : Les stratégies pour réduire l’impôt après 22 ans de détention en France.
La vente d’un bien immobilier en France est souvent synonyme de plus-value, et par conséquent, d’imposition. Pour les propriétaires qui ont détenu leur bien pendant une longue période, notamment au-delà de 22 ans, la fiscalité des plus-values immobilières en 2026 présente des spécificités qu’il est crucial de maîtriser. Cet article se propose de décrypter les mécanismes d’imposition, les abattements applicables et les stratégies d’optimisation pour minimiser l’impôt sur les plus-values immobilières en 2026, en particulier après une détention prolongée.
Anúncios
Comprendre la fiscalité des plus-values immobilières est essentiel pour tout vendeur souhaitant maximiser son gain net. Les règles peuvent sembler complexes, mais une bonne préparation et une connaissance approfondie des dispositifs fiscaux permettent de prendre des décisions éclairées. Que vous soyez un particulier vendant votre résidence secondaire, un investisseur cédant un bien locatif, ou simplement curieux des évolutions fiscales à venir, ce guide vous apportera les informations nécessaires pour aborder sereinement votre projet de vente immobilière en 2026, avec un accent particulier sur les biens détenus depuis plus de deux décennies.
Anúncios
Comprendre la Plus-Value Immobilière : Définition et Calcul
Avant d’aborder les spécificités de la fiscalité des plus-values immobilières en 2026, il est primordial de revenir sur les fondamentaux. Qu’est-ce qu’une plus-value immobilière et comment est-elle calculée ?
Qu’est-ce qu’une Plus-Value Immobilière ?
La plus-value immobilière représente la différence positive entre le prix de vente d’un bien immobilier et son prix d’acquisition. En d’autres termes, c’est le bénéfice réalisé lors de la cession d’un immeuble (terrain, appartement, maison, etc.). Cette plus-value est, sauf exceptions, soumise à l’impôt sur le revenu et aux prélèvements sociaux.
Les Éléments du Calcul : Prix d’Acquisition et Prix de Vente
Le calcul de la plus-value brute est simple en apparence, mais il implique la prise en compte de plusieurs ajustements qui peuvent significativement influencer le montant final imposable. Il ne s’agit pas uniquement du prix affiché sur l’acte de vente et l’acte d’achat.
Le Prix de Vente
Le prix de vente à retenir est le prix réel de cession, diminué des frais supportés par le vendeur à l’occasion de cette vente. Ces frais peuvent inclure :
- Les frais d’agence immobilière, si c’est le vendeur qui les a payés.
- Les frais de diagnostics obligatoires (DPE, amiante, plomb, etc.).
- Les frais de mainlevée d’hypothèque.
- La TVA acquittée, le cas échéant.
Il est important de conserver toutes les factures et preuves de paiement de ces frais, car ils viennent réduire le montant de la plus-value imposable.
Le Prix d’Acquisition
Le prix d’acquisition est le prix auquel le bien a été initialement acheté. À ce prix, il est possible d’ajouter plusieurs éléments qui viennent majorer le prix d’acquisition et, par conséquent, réduire la plus-value imposable. Ces éléments sont :
- Les frais d’acquisition : Il s’agit principalement des frais de notaire, des droits d’enregistrement et des commissions versées aux intermédiaires. Deux options sont possibles : soit retenir le montant réel des frais (sur justificatifs), soit appliquer un forfait de 7,5% du prix d’acquisition, sans justificatifs. Cette option est souvent avantageuse pour les acquisitions anciennes dont les justificatifs sont difficiles à retrouver.
- Les dépenses de travaux : Les travaux de construction, de reconstruction, d’agrandissement ou d’amélioration (non d’entretien ou de réparation) peuvent être ajoutés au prix d’acquisition. Là encore, deux options s’offrent au vendeur : retenir le montant réel des travaux sur justificatifs (factures d’entreprises, hors auto-construction) ou, si le bien est détenu depuis plus de cinq ans, appliquer un forfait de 15% du prix d’acquisition. Ce forfait est particulièrement intéressant pour les biens anciens ayant fait l’objet de travaux non justifiables ou de travaux importants.
- Les frais de voirie, réseaux et assimilés : Certaines dépenses liées à l’équipement du terrain (raccordement aux réseaux, etc.) peuvent également être prises en compte.
La vigilance est de mise lors du calcul de ces éléments, car une erreur peut entraîner une imposition plus élevée que nécessaire. Il est souvent conseillé de se faire accompagner par un notaire ou un expert-comptable pour optimiser ce calcul.
Le Régime Fiscal des Plus-Values Immobilières en France en 2026
La fiscalité des plus-values immobilières en France est duale : elle est soumise à l’impôt sur le revenu (IR) et aux prélèvements sociaux (PS). Les taux et les abattements pour durée de détention sont les éléments clés à maîtriser.
Taux d’Imposition Applicables en 2026
Bien que les lois de finances puissent apporter des modifications, les taux de base pour 2026 sont susceptibles de rester les suivants :
- Impôt sur le Revenu (IR) : Le taux forfaitaire est de 19%.
- Prélèvements Sociaux (PS) : Le taux global est de 17,2% (comprenant la CSG, la CRDS, le prélèvement de solidarité, etc.).
Ainsi, le taux global d’imposition d’une plus-value immobilière brute est de 36,2% avant application des abattements pour durée de détention.
La Surtaxe sur les Fortes Plus-Values
En plus de l’IR et des prélèvements sociaux, une taxe additionnelle, dite surtaxe, s’applique aux plus-values immobilières nettes imposables (après abattement pour durée de détention) excédant 50 000 euros. Cette surtaxe est progressive, variant de 2% à 6% de la plus-value, en fonction de son montant. Elle constitue un élément important à prendre en compte pour les ventes de biens de grande valeur ou ayant généré une forte plus-value.
Les Abattements pour Durée de Détention : La Clé de l’Optimisation
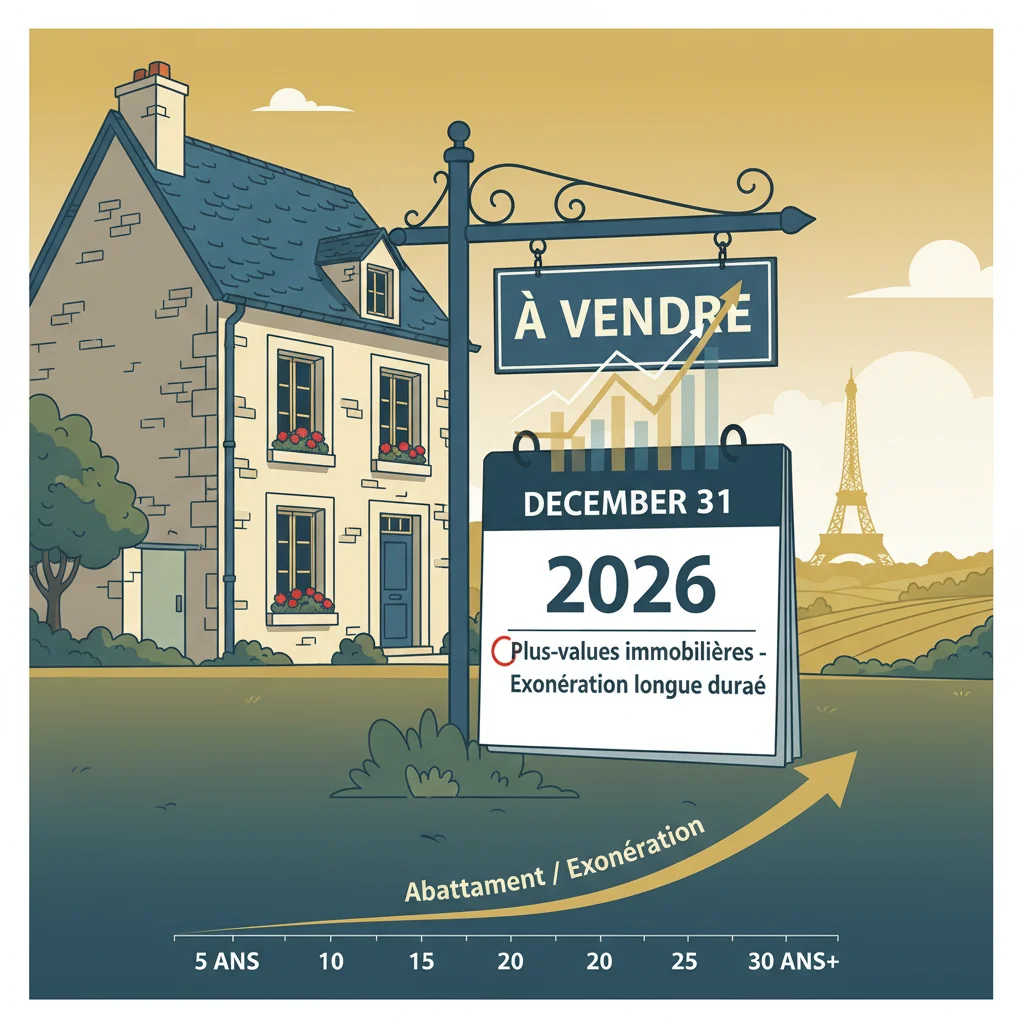
C’est ici que la durée de détention prend toute son importance, en particulier pour les biens détenus depuis plus de 22 ans. Le système fiscal français prévoit des abattements progressifs sur la plus-value immobilière brute en fonction du nombre d’années de détention du bien. Ces abattements s’appliquent distinctement pour l’impôt sur le revenu et pour les prélèvements sociaux.
Abattement pour l’Impôt sur le Revenu (IR)
L’abattement pour l’impôt sur le revenu est calculé comme suit :
- De la 6ème à la 21ème année de détention : 6% d’abattement par an.
- Pour la 22ème année de détention : 4% d’abattement.
Ainsi, au-delà de 22 ans de détention, la plus-value immobilière est totalement exonérée d’impôt sur le revenu. C’est un point fondamental pour les propriétaires de longue date.
Abattement pour les Prélèvements Sociaux (PS)
L’abattement pour les prélèvements sociaux est plus lent et se calcule comme suit :
- De la 6ème à la 21ème année de détention : 1,65% d’abattement par an.
- Pour la 22ème année de détention : 1,60% d’abattement.
- De la 23ème à la 30ème année de détention : 2,50% d’abattement par an.
Il faut donc attendre 30 ans de détention pour bénéficier d’une exonération totale des prélèvements sociaux sur la plus-value immobilière. C’est une distinction majeure par rapport à l’impôt sur le revenu.
Tableau Récapitulatif des Abattements pour Durée de Détention (applicables en 2026) :
| Durée de détention | Abattement IR par an | Abattement PS par an | Exonération IR totale | Exonération PS totale |
|---|---|---|---|---|
| Inférieure à 5 ans | 0% | 0% | Non | Non |
| De 6 à 21 ans | 6% | 1,65% | Non | Non |
| 22 ans | 4% | 1,60% | Oui | Non |
| De 23 à 30 ans | 0% | 2,50% | Oui | Non |
| 30 ans et plus | 0% | 0% | Oui | Oui |
Stratégies d’Optimisation pour Réduire l’Impôt après 22 ans de Détention
Si vous avez détenu votre bien immobilier pendant 22 ans ou plus, vous êtes déjà dans une position favorable puisque la plus-value est exonérée d’impôt sur le revenu. L’objectif principal devient alors de minimiser les prélèvements sociaux et, le cas échéant, la surtaxe.
1. Gérer le Calendrier de Vente pour les Prélèvements Sociaux
Après 22 ans de détention, l’exonération d’IR est acquise. Pour les prélèvements sociaux, il reste 8 ans avant l’exonération totale (à 30 ans). Si vous approchez des 30 ans de détention et que vous n’êtes pas pressé de vendre, attendre quelques années supplémentaires peut vous permettre de réduire significativement, voire d’annuler, les prélèvements sociaux. Chaque année compte, car l’abattement annuel de 2,50% pour les prélèvements sociaux entre la 23ème et la 30ème année est substantiel.
2. Optimiser le Calcul de la Plus-Value Brute
Même si l’IR est exonéré, la base de calcul des prélèvements sociaux et de la surtaxe reste la plus-value nette avant abattement total. Il est donc crucial de maximiser les dépenses déductibles du prix de vente et d’acquisition :
- Frais d’acquisition : N’oubliez pas le forfait de 7,5% si vous n’avez pas les justificatifs réels ou si ce forfait est plus avantageux.
- Travaux : Le forfait de 15% est une aubaine pour les biens détenus depuis plus de cinq ans. Assurez-vous de vérifier si les travaux réels, dûment justifiés, ne seraient pas plus élevés. Conservez précieusement toutes les factures de travaux d’amélioration, de construction, de reconstruction et d’agrandissement. Les travaux d’entretien et de réparation ne sont pas déductibles.
- Frais de vente : Déduisez systématiquement tous les frais liés à la vente (diagnostics, honoraires d’agence à la charge du vendeur, frais de mainlevée d’hypothèque, etc.).
Une bonne tenue des documents comptables et des factures est ici d’une importance capitale.
3. Les Cas d’Exonération Totale (hors durée de détention)
Certaines situations permettent une exonération totale de la plus-value immobilière, quelle que soit la durée de détention. Ces cas sont à explorer attentivement :
- Vente de la résidence principale : C’est l’exonération la plus courante et la plus importante. Si le bien vendu constitue votre résidence principale au jour de la cession (et que vous l’avez occupée effectivement et de manière habituelle), la plus-value est totalement exonérée d’IR et de prélèvements sociaux. Cette exonération s’applique également aux dépendances immédiates et nécessaires de la résidence principale (garage, jardin, etc.).
- Vente par des personnes âgées ou invalides de condition modeste : Sous certaines conditions de revenus, les personnes âgées titulaires de la carte de retraite ou d’invalidité, ou les personnes invalides, peuvent bénéficier d’une exonération.
- Vente pour réemploi dans l’acquisition d’une résidence principale (sous conditions) : Si vous n’êtes pas propriétaire de votre résidence principale au cours des quatre années précédant la cession, et que vous réinvestissez le prix de cession dans l’acquisition ou la construction d’une résidence principale dans les 24 mois, vous pouvez bénéficier d’une exonération, sous conditions.
- Vente d’un bien de faible montant : Les plus-values réalisées sur la vente d’un bien dont le prix de cession n’excède pas 15 000 euros sont exonérées.
- Expropriation : Sous certaines conditions de réinvestissement, les plus-values résultant d’une expropriation peuvent être exonérées.
Il est crucial de vérifier si l’une de ces situations s’applique à votre cas, car elles offrent une exonération complète, y compris des prélèvements sociaux.
4. Le Démembrement de Propriété et la Donation
Dans une optique de transmission et d’optimisation fiscale à long terme, le démembrement de propriété ou la donation peuvent être des outils pertinents. Si vous envisagez de transmettre votre bien à vos héritiers, une donation avant la vente peut, dans certains cas, permettre de purger la plus-value. Cependant, ces stratégies sont complexes et nécessitent une étude approfondie avec un notaire ou un conseiller en gestion de patrimoine, car elles impliquent des considérations fiscales sur les droits de donation et les règles de succession.
5. Consultation d’Experts
La complexité de la fiscalité immobilière, même après 22 ans de détention, justifie pleinement le recours à des professionnels. Un notaire est votre interlocuteur privilégié pour le calcul de la plus-value et la déclaration fiscale. Un conseiller en gestion de patrimoine pourra vous aider à élaborer une stratégie globale d’optimisation, en tenant compte de votre situation personnelle et de vos objectifs.
Anticiper les Éventuelles Évolutions Législatives pour 2026
La fiscalité des plus-values immobilières, bien que relativement stable sur ses grands principes, peut être sujette à des ajustements via les lois de finances annuelles. Il est donc important de rester informé des éventuelles modifications qui pourraient être introduites pour l’année 2026. Généralement, les changements sont annoncés en fin d’année précédente, permettant ainsi aux contribuables d’anticiper.
Les points à surveiller particulièrement pourraient concerner :
- Les taux d’imposition : Bien que peu probables pour les taux forfaitaires, des ajustements mineurs ne sont jamais à exclure.
- Les seuils d’application de la surtaxe : Le seuil de 50 000 euros pourrait être révisé, ou la progressivité de la taxe modifiée.
- Les modalités de calcul des abattements : C’est le cœur du sujet pour les longues détentions. Une modification des pourcentages annuels ou de la durée totale d’exonération serait un changement majeur. Cependant, le régime actuel est ancré et toute modification serait probablement progressive et annoncée longtemps à l’avance.
- Les conditions d’exonération : Les critères pour la résidence principale ou les autres cas d’exonération pourraient être affinés ou modifiés.
Pour l’heure, les principes énoncés dans cet article sont ceux qui devraient prévaloir pour la fiscalité des plus-values immobilières en 2026. Néanmoins, une veille juridique est toujours recommandée avant toute décision finale de vente.
Cas Pratique : Vente d’un Bien Détenu depuis 25 Ans en 2026
Prenons un exemple concret pour illustrer l’application des règles pour la fiscalité des plus-values immobilières en 2026 après une longue détention.
Situation :
- Acquisition d’un appartement le 1er janvier 2001 pour 150 000 euros.
- Vente de l’appartement le 1er janvier 2026 pour 350 000 euros.
- Durée de détention : 25 ans.
- Frais d’acquisition réels : 12 000 euros.
- Travaux d’amélioration justifiés : 25 000 euros (réalisés en 2005 et 2010).
- Frais de vente (diagnostics, agence) : 15 000 euros.
Étape 1 : Calcul du Prix de Vente Net
Prix de vente brut : 350 000 euros
Moins frais de vente : 15 000 euros
Prix de vente net : 335 000 euros
Étape 2 : Calcul du Prix d’Acquisition Majoré
Prix d’acquisition : 150 000 euros
Ajout des frais d’acquisition : 12 000 euros (choix des frais réels car potentiellement plus avantageux que le forfait de 7,5% de 150 000€ = 11 250€)
Ajout des travaux : Deux options ici.
- Option 1 : Travaux réels justifiés : 25 000 euros.
- Option 2 : Forfait de 15% du prix d’acquisition (si détention > 5 ans) : 15% de 150 000 euros = 22 500 euros.
Dans cet exemple, les travaux réels (25 000€) sont plus avantageux que le forfait (22 500€). Nous retenons donc 25 000 euros.
Prix d’acquisition majoré : 150 000€ + 12 000€ + 25 000€ = 187 000 euros
Étape 3 : Calcul de la Plus-Value Brute
Plus-value brute : Prix de vente net – Prix d’acquisition majoré
Plus-value brute : 335 000 euros – 187 000 euros = 148 000 euros
Étape 4 : Application des Abattements pour Durée de Détention (25 ans)
Pour l’Impôt sur le Revenu (IR) :
Après 22 ans de détention, la plus-value est totalement exonérée d’IR.
Plus-value imposable à l’IR après abattement : 0 euro.
Pour les Prélèvements Sociaux (PS) :
L’abattement total pour 25 ans de détention se calcule ainsi :
- De la 6ème à la 21ème année (16 ans) : 16 ans * 1,65% = 26,4%
- Pour la 22ème année : 1,60%
- De la 23ème à la 25ème année (3 ans) : 3 ans * 2,50% = 7,5%
Abattement total pour PS : 26,4% + 1,60% + 7,5% = 35,5%
Plus-value imposable aux PS après abattement : 148 000 euros * (1 – 0,355) = 148 000 euros * 0,645 = 95 460 euros
Étape 5 : Calcul des Impôts et Prélèvements
- Impôt sur le Revenu : 0 euro (exonération totale).
- Prélèvements Sociaux : 95 460 euros * 17,2% = 16 419,12 euros.
Étape 6 : Application de la Surtaxe (si applicable)
La plus-value nette imposable aux prélèvements sociaux (95 460 euros) dépasse 50 000 euros, la surtaxe s’applique.
Barème de la surtaxe (à titre indicatif, peut varier) :
- Entre 50 001€ et 100 000€ : 2%
- Entre 100 001€ et 150 000€ : 3%
- Etc.
Dans notre cas, pour une plus-value de 95 460 euros, la surtaxe serait de : (95 460€ – 50 000€) * 2% = 45 460€ * 2% = 909,20€.
Surtaxe : 909,20 euros.
Conclusion de l’Exemple
Le montant total de l’impôt et des prélèvements serait de : 16 419,12€ (PS) + 909,20€ (Surtaxe) = 17 328,32 euros.
Cet exemple montre bien l’impact significatif des abattements pour durée de détention, en particulier l’exonération totale d’IR après 22 ans, et l’importance de bien calculer tous les éléments déductibles pour réduire la base imposable aux prélèvements sociaux et à la surtaxe.
Conclusion
La fiscalité des plus-values immobilières en 2026, notamment après 22 ans de détention, offre des opportunités d’optimisation considérables. L’exonération totale de l’impôt sur le revenu est un avantage majeur pour les propriétaires de longue date. Cependant, les prélèvements sociaux et l’éventuelle surtaxe restent à considérer, et des stratégies sont disponibles pour les minimiser.
La clé réside dans une compréhension approfondie des règles de calcul, une gestion rigoureuse des justificatifs de frais et de travaux, et une anticipation du calendrier de vente si l’objectif est d’atteindre l’exonération totale des prélèvements sociaux après 30 ans. Enfin, ne sous-estimez jamais l’importance du conseil professionnel. Un notaire, un avocat fiscaliste ou un conseiller en gestion de patrimoine seront vos meilleurs alliés pour naviguer dans la complexité de cette fiscalité et vous assurer que votre projet de vente immobilière se déroule dans les meilleures conditions fiscales possibles.
En vous préparant et en explorant toutes les options disponibles, vous pourrez maximiser votre gain net et réaliser votre transaction immobilière en toute sérénité en 2026.