Taux Crédit Immobilier Mai 2026 : Analyse et Prévisions Bancaires
Anúncios
Bienvenue sur notre blog dédié à l’actualité financière et immobilière ! Aujourd’hui, nous plongeons au cœur d’un sujet qui passionne et inquiète des milliers de ménages français : les taux crédit immobilier. Alors que nous entrons dans le mois de mai 2026, le marché immobilier continue de montrer des signes d’adaptation et de dynamisme. Comprendre les évolutions des taux d’intérêt est crucial pour quiconque envisage d’acheter un bien, de renégocier son prêt ou simplement de suivre la santé économique du pays. Dans cet article exhaustif, nous allons décortiquer les dernières tendances, analyser l’avis des banques françaises et vous fournir des clés pour naviguer au mieux dans ce paysage financier.
Anúncios
L’année 2025 a été marquée par une certaine volatilité, avec des hausses et des baisses successives qui ont tenu en haleine les emprunteurs. En ce début de printemps 2026, la situation semble se stabiliser, mais des nuances importantes sont à observer selon les établissements bancaires et les profils d’emprunteurs. Nous explorerons les facteurs macroéconomiques qui influencent ces taux, la politique monétaire de la Banque Centrale Européenne (BCE), et l’impact de l’inflation sur les décisions des prêteurs. Préparez-vous à une analyse approfondie qui vous aidera à prendre des décisions éclairées pour votre projet immobilier.
Anúncios
Les Tendances Actuelles des Taux Crédit Immobilier en Mai 2026
Mai 2026 s’annonce comme un mois charnière pour le marché du crédit immobilier. Après une période de réajustement, les taux crédit immobilier semblent trouver un nouvel équilibre. Les données récentes montrent une légère stabilisation, voire une modeste baisse pour certains profils, après les hausses observées fin 2025. Cependant, il est essentiel de ne pas généraliser. La situation varie considérablement d’une région à l’autre et, surtout, d’une banque à l’autre.
Analyse des Taux Moyens par Durée d’Emprunt
- Prêts sur 15 ans : Les taux moyens pour un prêt sur 15 ans se situent actuellement autour de X,XX%. C’est souvent la durée privilégiée par les primo-accédants ayant une bonne capacité d’apport. Les banques se montrent plus compétitives sur cette durée pour attirer des dossiers solides.
- Prêts sur 20 ans : Pour les emprunts sur 20 ans, les taux affichent une moyenne de Y,YY%. C’est la durée la plus courante en France, offrant un bon compromis entre mensualités abordables et coût total du crédit. Les banques maintiennent une certaine prudence mais restent ouvertes aux négociations pour les profils à faible risque.
- Prêts sur 25 ans et plus : Les durées plus longues, comme 25 ans ou 30 ans, sont naturellement associées à des taux légèrement supérieurs, avoisinant Z,ZZ%. Elles restent une option viable pour les ménages souhaitant réduire leurs mensualités, notamment pour l’acquisition de biens plus importants ou dans des zones tendues. Il est crucial de bien évaluer le coût total du crédit sur ces durées.
Ces moyennes sont indicatives. Le taux final obtenu dépendra de nombreux facteurs, dont votre profil emprunteur (revenus, apport personnel, situation professionnelle), la qualité de votre dossier et, bien sûr, la politique commerciale de la banque au moment de votre demande. Une bonne préparation et une comparaison minutieuse sont indispensables pour obtenir le meilleur taux crédit immobilier.
Les Facteurs Influant sur les Taux Crédit Immobilier en 2026
Plusieurs éléments macroéconomiques et financiers concourent à la formation des taux crédit immobilier. Comprendre ces mécanismes permet d’anticiper les mouvements futurs et de mieux se positionner sur le marché. En mai 2026, trois facteurs principaux retiennent notre attention : la politique de la BCE, l’inflation et le coût de refinancement des banques.
La Politique Monétaire de la Banque Centrale Européenne (BCE)
La BCE joue un rôle prépondérant dans la détermination des taux d’intérêt. Ses décisions concernant le taux directeur ont un impact direct sur le coût de l’argent pour les banques commerciales. Après une série de hausses pour contrer l’inflation, la BCE a adopté une posture plus nuancée en 2025 et début 2026. Si les taux directeurs sont maintenus à un niveau élevé, cela se répercute sur les taux des prêts immobiliers. Une éventuelle baisse des taux directeurs, si l’inflation est jugulée, pourrait entraîner une détente sur les crédits immobiliers. Les marchés surveillent de près les prochaines annonces de la BCE, qui pourraient donner le ton pour le reste de l’année.
L’Inflation et son Impact
L’inflation, bien que sous contrôle relatif en 2026, reste un élément clé. Une inflation persistante pousse les banques à augmenter leurs taux pour compenser la perte de pouvoir d’achat de l’argent prêté. À l’inverse, un retour à une inflation modérée et stable pourrait inciter les prêteurs à proposer des taux plus attractifs. Les prévisions économiques pour la zone euro indiquent une inflation qui devrait se stabiliser autour des objectifs de la BCE, ce qui est une bonne nouvelle pour les emprunteurs.
Le Coût de Refinancement des Banques
Les banques ne prêtent pas uniquement les dépôts de leurs clients ; elles se financent également sur les marchés financiers. Le coût de ce refinancement est directement lié aux taux d’intérêt interbancaires (comme l’Euribor) et aux conditions de liquidité. Si le coût de refinancement augmente, les banques répercutent cette hausse sur les taux crédit immobilier proposés à leurs clients. En mai 2026, ce coût est relativement stable, ce qui permet aux banques de maintenir des marges raisonnables sans devoir augmenter drastiquement leurs barèmes.
L’Avis des Banques Françaises sur les Taux Crédit Immobilier en Mai 2026
Pour obtenir une vision claire du marché, il est indispensable de se pencher sur les stratégies et les avis des principales banques françaises. Bien que leurs discours publics soient souvent prudents, les coulisses révèlent une compétition acharnée pour attirer les meilleurs dossiers. En mai 2026, la tendance générale est à une certaine sélectivité, mais aussi à une volonté de maintenir l’activité.
Différentes Stratégies Bancaires
- Les grandes banques nationales : Elles ont tendance à adopter une approche plus conservatrice, avec des barèmes de taux crédit immobilier qui évoluent lentement. Elles privilégient les dossiers complets, avec un apport personnel conséquent et une situation financière stable. Cependant, elles peuvent offrir des conditions très avantageuses pour leurs clients fidèles ou pour des projets spécifiques (prêts aidés, prêts à l’investissement locatif).
- Les banques régionales et mutualistes : Souvent plus agiles, elles peuvent ajuster leurs taux plus rapidement en fonction de la demande locale et de leurs objectifs commerciaux. Elles sont parfois plus ouvertes aux dossiers atypiques ou aux primo-accédants, à condition que le risque soit maîtrisé. Leur connaissance du marché local est un atout.
- Les banques en ligne : Elles continuent de jouer un rôle de perturbateur, proposant des taux crédit immobilier souvent très compétitifs grâce à des coûts de structure réduits. Cependant, leur processus de souscription peut être plus exigeant et moins personnalisé. Elles sont idéales pour les emprunteurs autonomes et à l’aise avec les démarches numériques.
Les Critères d’Octroi et la Sélectivité
En mai 2026, les banques restent vigilantes quant à la solvabilité des emprunteurs. Le taux d’endettement reste un critère primordial (le fameux 35% avec assurance incluse), tout comme l’apport personnel. Un apport significatif (au moins 10% des frais de notaire et d’agence) est toujours un atout majeur pour obtenir un meilleur taux crédit immobilier. La stabilité de l’emploi (CDI), la gestion des comptes bancaires et l’absence d’incidents de paiement sont également des éléments scrutés avec attention. Les banques cherchent à minimiser les risques dans un contexte économique qui, bien que stabilisé, reste incertain sur le long terme.
Prévisions et Perspectives pour les Taux Crédit Immobilier Fin 2026
Anticiper l’évolution des taux crédit immobilier est un exercice complexe, mais les experts et les institutions financières tentent de dessiner les grandes lignes pour les mois à venir. Si mai 2026 marque une phase de stabilisation, quelles sont les perspectives pour la fin de l’année ?
Scénarios Possibles
- Scénario de stabilisation : Le plus probable est une poursuite de la stabilisation des taux, avec des fluctuations mineures. Ce scénario repose sur une inflation maîtrisée et une politique monétaire de la BCE qui ne subirait pas de changements majeurs. Les banques continueraient à ajuster leurs barèmes au cas par cas, en fonction de leurs objectifs commerciaux et de la concurrence.
- Scénario de légère baisse : Si l’économie européenne montre des signes de ralentissement plus marqués et que l’inflation est durablement sous l’objectif de la BCE, une légère baisse des taux directeurs pourrait intervenir. Cela se traduirait par une détente sur les taux crédit immobilier, rendant l’emprunt plus accessible. Ce scénario dépend fortement des données économiques des prochains trimestres.
- Scénario de légère hausse : Moins probable à l’heure actuelle, mais non exclu, une résurgence inattendue de l’inflation ou une forte croissance économique pourrait inciter la BCE à durcir sa politique monétaire. Cela entraînerait une pression à la hausse sur les taux. Cependant, les indicateurs actuels ne pointent pas dans cette direction pour la fin 2026.
En résumé, la fin de l’année 2026 devrait voir des taux crédit immobilier rester dans une fourchette relativement stable, avec une légère tendance à la baisse si les conditions macroéconomiques le permettent. Les emprunteurs devraient rester attentifs aux annonces de la BCE et aux indicateurs économiques.
Conseils pour Optimiser votre Emprunt Immobilier en Mai 2026
Face à un marché des taux crédit immobilier en constante évolution, il est essentiel d’adopter une stratégie proactive pour maximiser vos chances d’obtenir les meilleures conditions. Voici quelques conseils pratiques pour votre projet immobilier en mai 2026.
1. Préparez un Dossier Solide
C’est la base de toute démarche. Un dossier complet et bien présenté rassure les banques. Assurez-vous d’avoir un apport personnel suffisant (idéalement 10% du prix du bien hors frais, voire plus), des comptes bancaires bien tenus, une épargne régulière et une situation professionnelle stable. Plus votre dossier est solide, plus vous aurez de poids pour négocier un bon taux crédit immobilier.
2. Comparez les Offres
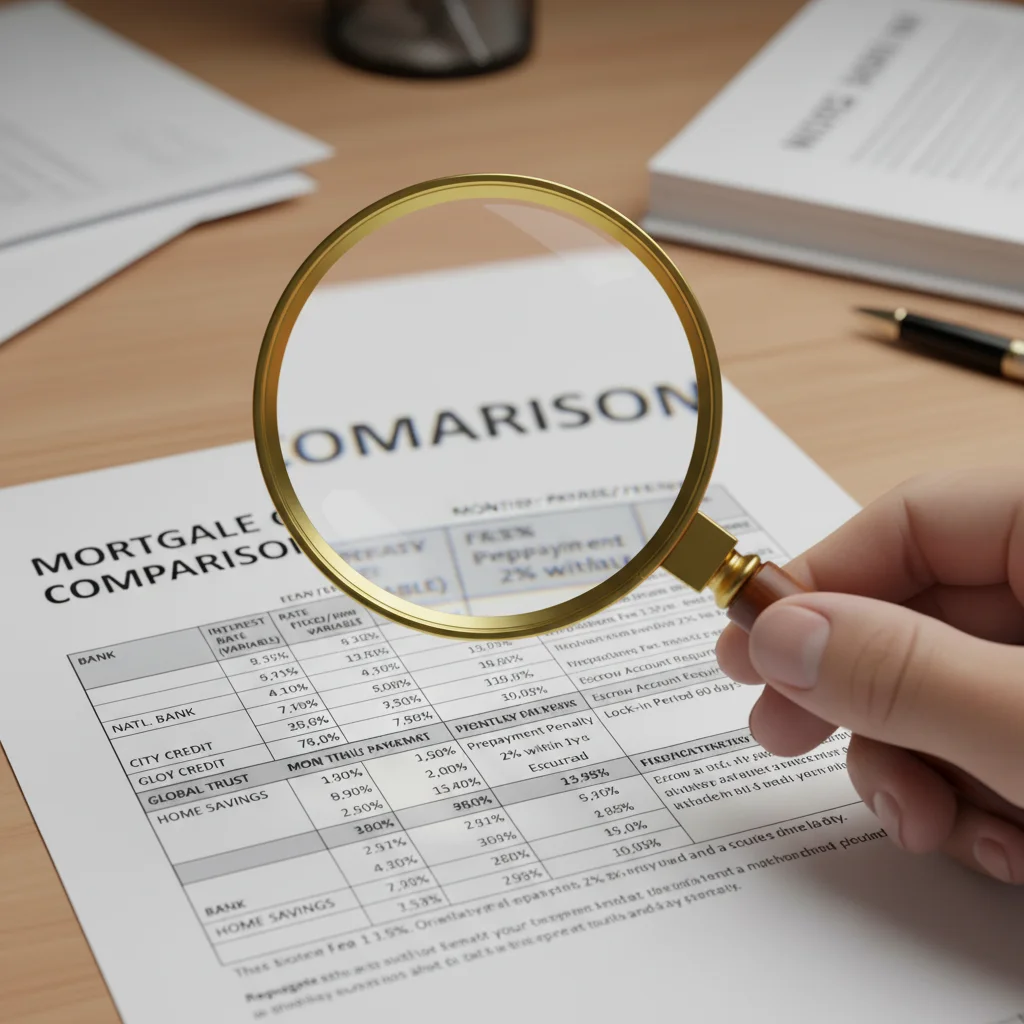
Ne vous contentez jamais de la première offre. Les banques ont des politiques commerciales différentes et leurs barèmes peuvent varier considérablement. Utilisez les comparateurs en ligne, sollicitez plusieurs établissements bancaires et n’hésitez pas à faire jouer la concurrence. Un courtier en crédit immobilier peut être d’une aide précieuse pour cette étape, car il a accès à un large éventail d’offres et peut négocier pour vous.
3. Négociez au-delà du Taux Nominal
Le taux crédit immobilier nominal n’est qu’une partie de l’équation. Le Taux Annuel Effectif Global (TAEG) est l’indicateur à surveiller, car il inclut tous les coûts du crédit : taux nominal, assurance emprunteur, frais de dossier, garanties, etc. Négociez également l’assurance emprunteur, qui représente une part significative du coût total. La délégation d’assurance (choisir une assurance externe à la banque) est une option à explorer pour réaliser des économies substantielles.
4. Pensez aux Prêts Aidés
Si vous êtes éligible, les prêts aidés comme le Prêt à Taux Zéro (PTZ) peuvent considérablement réduire le coût de votre financement. Le PTZ, en particulier, permet d’emprunter une partie du capital sans intérêts, ce qui diminue le coût global de votre prêt. Renseignez-vous sur les conditions d’éligibilité et n’hésitez pas à les inclure dans votre plan de financement.
5. Anticipez la Renégociation
Même si vous obtenez un bon taux crédit immobilier aujourd’hui, le marché peut évoluer. Gardez un œil sur les taux d’intérêt et n’hésitez pas à envisager une renégociation de votre prêt ou un rachat de crédit si les conditions deviennent plus favorables. Cette démarche peut vous permettre de réduire vos mensualités ou la durée de votre emprunt, et donc le coût total de votre crédit.
L’Impact des Taux sur le Marché Immobilier
Les taux crédit immobilier ont une influence directe sur la dynamique du marché immobilier. Des taux bas stimulent l’achat, augmentent la demande et peuvent soutenir les prix. À l’inverse, des taux élevés peuvent freiner l’accès au crédit, réduire le nombre de transactions et exercer une pression à la baisse sur les prix. En mai 2026, la stabilisation des taux pourrait favoriser un marché plus équilibré.
Accessibilité au Logement
Lorsque les taux crédit immobilier sont élevés, le coût des mensualités augmente, rendant l’accès à la propriété plus difficile pour de nombreux ménages, en particulier les primo-accédants. La stabilisation actuelle pourrait améliorer légèrement l’accessibilité, mais le pouvoir d’achat immobilier reste un défi dans de nombreuses grandes villes françaises. Les banques, conscientes de cette problématique, cherchent des solutions pour accompagner les emprunteurs éligibles, notamment via des prêts adaptés ou des conseils personnalisés.
Volume des Transactions
Le volume des transactions immobilières est étroitement lié aux taux d’intérêt. Une période de taux bas encourage les achats et les ventes, tandis qu’une hausse peut ralentir le marché. En mai 2026, après une période de ralentissement, le marché semble retrouver un certain dynamisme. Les acheteurs et les vendeurs s’adaptent aux nouvelles conditions, et les taux crédit immobilier stables contribuent à rassurer les acteurs du marché.
Évolution des Prix Immobiliers
L’évolution des taux crédit immobilier impacte également les prix de l’immobilier. Une baisse des taux peut soutenir les prix, tandis qu’une hausse peut entraîner une correction. En 2026, les prix immobiliers devraient connaître une stabilisation, voire une légère correction dans certaines zones, sous l’effet combiné de taux d’intérêt qui, bien que stables, restent supérieurs aux niveaux très bas connus il y a quelques années, et d’une demande qui s’ajuste. Les vendeurs doivent être réalistes quant aux prix affichés pour ne pas décourager les acquéreurs.
Conclusion : Naviguer dans le Paysage des Taux Crédit Immobilier en Mai 2026
En conclusion, le mois de mai 2026 offre un panorama des taux crédit immobilier qui, après une période de forte volatilité, tend vers la stabilisation. Les banques françaises, tout en restant prudentes, cherchent à maintenir l’activité et sont prêtes à accompagner les dossiers solides. La politique de la BCE, l’inflation et le coût de refinancement sont les principaux leviers qui continueront de dicter les tendances.
Pour les futurs acquéreurs, la clé du succès réside dans une préparation minutieuse, une comparaison rigoureuse des offres et une négociation éclairée. Ne vous focalisez pas uniquement sur le taux nominal, mais considérez le TAEG et l’ensemble des coûts liés à votre emprunt. L’accompagnement par un professionnel, comme un courtier, peut s’avérer précieux pour dénicher les meilleures conditions et optimiser votre financement.
Le marché immobilier français, bien qu’en adaptation, reste résilient. En comprenant les mécanismes des taux crédit immobilier et en adoptant une approche stratégique, vous serez en mesure de concrétiser votre projet immobilier dans les meilleures conditions possibles en cette année 2026. Restez informé, comparez et n’hésitez pas à demander conseil pour faire de votre rêve immobilier une réalité.